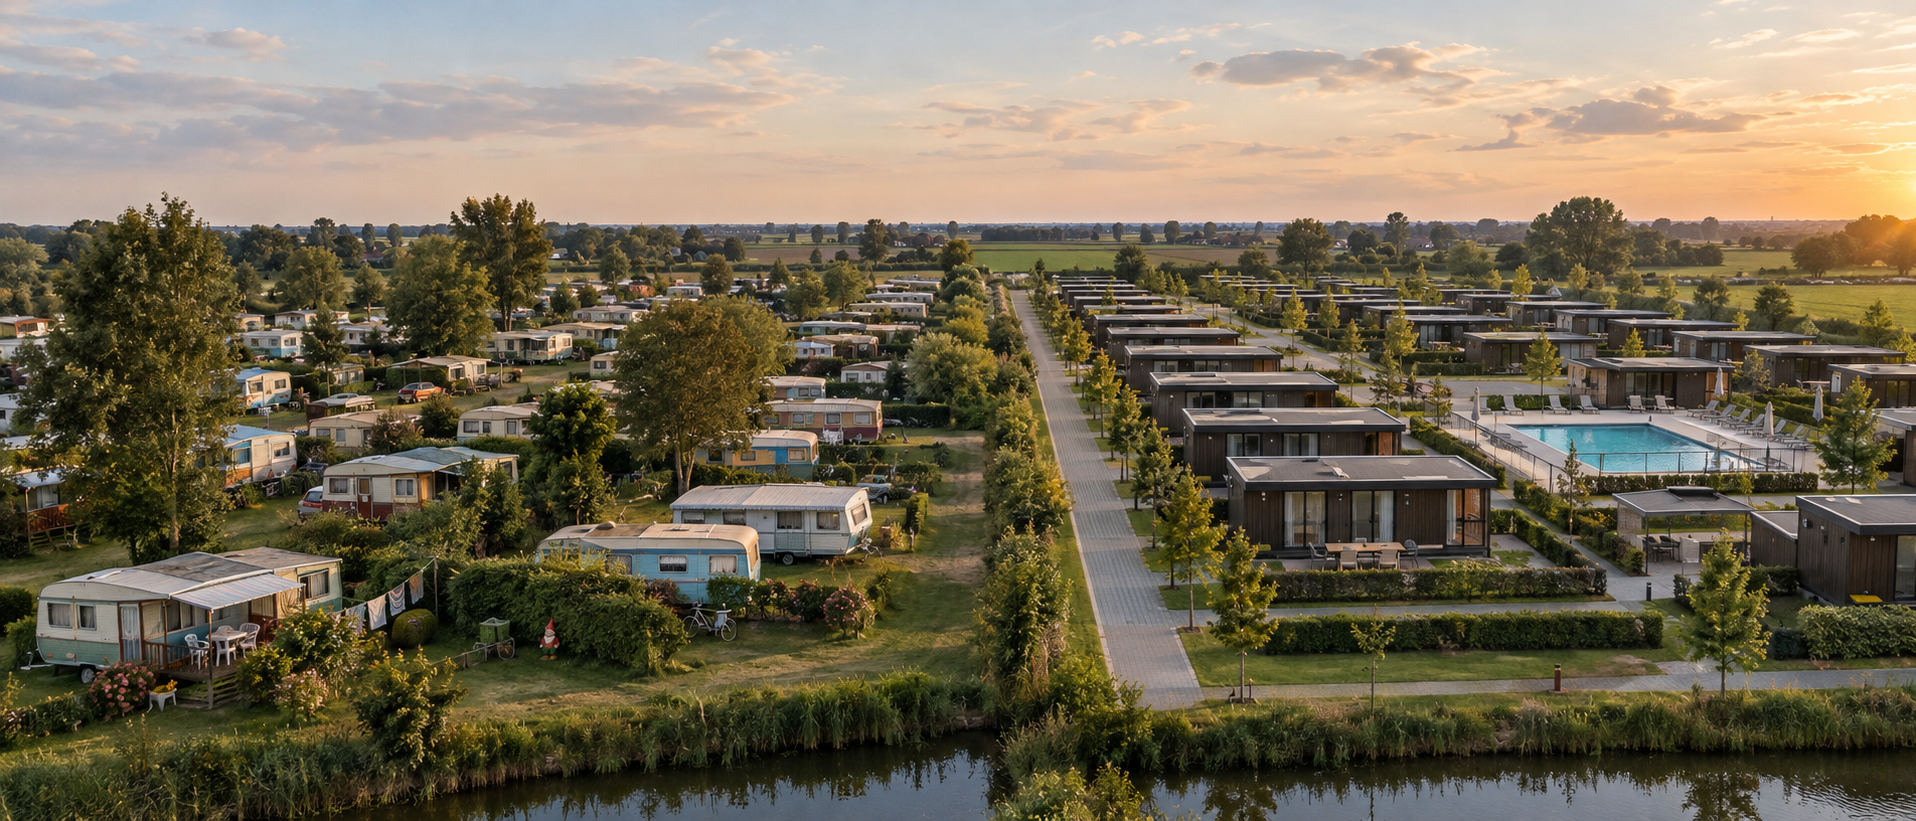
De camping die meer waard is als hij verdwijnt
Waarom fondsen campings kopen die als camping bijna niets verdienen
Hetzelfde stuk grond met dezelfde huisjes is voor de ene koper negen miljoen waard en voor de andere veertig. Dat verschil verklaart wat er met Nederlandse campings gebeurt. Jaarplaatsen verdwijnen, er komen chalets voor terug, en de nieuwe eigenaar heet Blackstone, PAI of het staatsfonds van Abu Dhabi.
Ik wilde eigenlijk iets eenvoudigers weten: wat brengt een camping op als je hem verkoopt? Dat bleek niet te vinden. Bij vrijwel elke overname blijft de prijs geheim. Dus heb ik het zelf uitgerekend, en daarna nagelopen met de weinige harde cijfers die wel openbaar zijn: een executieveiling in Brabant en de jaarrekeningen van de grootste campingketen van Europa.
1. Als camping verdient een camping bijna niets
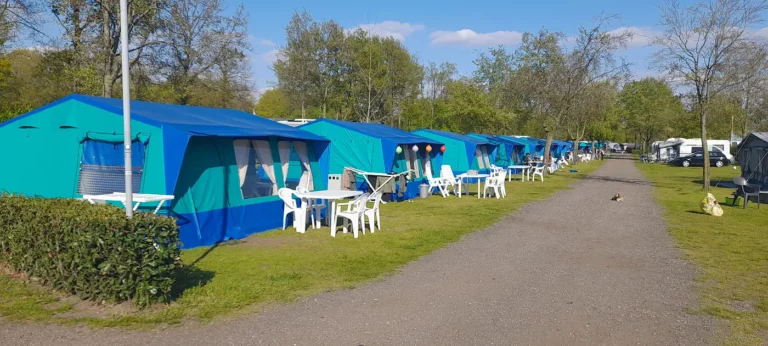
Neem een terrein van 600 bij 300 meter, 18 hectare. Een gewone camping zet daar 50 plaatsen per hectare op, zo’n 900 in totaal. Tentplaatsen, caravanplaatsen, jaarplaatsen met een stacaravan.
Zo’n plaats levert ongeveer 3.000 euro per jaar op. Een jaarplaats zit rond de 2.000. Een toeristische plaats moet tegen het Nederlandse gemiddelde van 39 euro per nacht 77 nachten bezet zijn om op 3.000 te komen. Dat is al een goed jaar.
900 plaatsen maal 3.000 euro is 2,7 miljoen omzet. Na personeel, energie, onderhoud en de rest houdt een goede camping daar zo’n 30 procent van over vóór afschrijving en rente: 810.000 euro. Een MKB-bedrijf in de recreatie wordt verkocht voor 2,9 tot 4 keer dat bedrag. De camping is als bedrijf dus 2 tot 3 miljoen waard.
Maar campings staan te koop voor veel meer. Camping de Stuwe in het Vechtdal, met zo’n 90 plaatsen op 2 hectare, vraagt 2 miljoen. Camping Terpstra op Terschelling, 201 plaatsen op 2,7 hectare, vraagt 5,1 miljoen. Omgerekend vragen verkopers 19.000 tot 25.000 euro per plaats. Voor mijn 900 plaatsen zou dat 17 tot 22 miljoen zijn.
Twee tot drie miljoen als bedrijf, zeventien tot tweeëntwintig als vraagprijs. De vraagprijs is geen prijs voor de camping. Het is een prijs voor de grond en voor wat er mogelijk is als de camping verdwijnt.
2. Ombouwen verdrievoudigt de omzet, maar niet de winst
Zet op dezelfde 18 hectare mobile homes en lodges in plaats van kale plaatsen. Ze hebben meer ruimte nodig, dus er passen er zo’n 550 op. Dat is 30 per hectare, precies wat de grote parken in Nederland halen.
Verhuur zo’n huisje zestig nachten in het hoogseizoen voor 200 euro, en je hebt 12.000 euro. Voor- en naseizoen brengen er nog 4.000 bij. Samen 16.000 euro per huisje, met rond de honderd verhuurnachten per jaar.
550 huisjes maal 16.000 is 8,8 miljoen omzet. Per hectare levert de grond nu drie keer zoveel op als met kale plaatsen. Dat is verroompotisering: hetzelfde terrein, meer dan drie keer de omzet.
Dan de rekening. Een mobile home kost 30.000 euro en gaat tien jaar mee. Voor 550 stuks is dat 16,5 miljoen. Daarnaast moet het terrein worden aangelegd en moet de grond worden gekocht. Agrarische grond kost op dit moment gemiddeld 108.500 euro per hectare. Alles bij elkaar kom ik op zo’n 27 miljoen, ongeveer 48.000 euro per huisje.
Over tien jaar ziet dat er zo uit:
| 10 jaar | |
|---|---|
| Omzet | € 88 mln |
| Kosten (70%) | – € 62 mln |
| Over vóór afschrijving en rente | € 26 mln |
| Mobile homes | – € 16,5 mln |
| Over | € 10 mln |
Daar moeten de grond, de aanleg en de rente nog van af. Na tien jaar is er geen geld over. En dan moeten de mobile homes opnieuw gekocht worden.
3. Waarom het toch gebeurt: verkopen aan een belegger
Wie zelf exploiteert, verdient er dus niets aan. Maar wie het park daarna verkoopt, wel. Dat zit in de manier waarop er wordt gewaardeerd.
Een ondernemer die mijn park koopt, kijkt naar de winst en betaalt daar 3,5 keer voor. Bij 2,64 miljoen per jaar vóór afschrijving en rente is dat 9 miljoen.
Een belegger kijkt naar het rendement en is tevreden met 6 tot 7 procent per jaar. Voor hetzelfde park betaalt hij 38 tot 44 miljoen.
Het park kostte 27 miljoen om te bouwen. Voor de ondernemer is het een strop, voor de belegger een winst van 11 tot 17 miljoen. Fondsen bouwen of kopen parken dus niet om ze tientallen jaren te exploiteren. Ze bouwen ze om ze aan een belegger te verkopen, of verkopen het vastgoed en huren het terug. De Italiaanse keten Club del Sole deed dat dit jaar met vijf parken bij Swiss Life. Siblu verkoopt de huisjes aan particulieren, ruim 13.500 inmiddels, en houdt een deel van de verhuuropbrengst.
Mijn marge van 30 procent was trouwens een schatting. Hij bleek te kloppen: de Italiaanse keten Human Company maakte in 2025 50 miljoen winst vóór afschrijving en rente op 154 miljoen omzet.
4. Kopen is goedkoper dan bouwen
Er is nog een slimmere route: niet bouwen maar kopen. Op 1 oktober werden drie gesloten parken van Peter Gillis executoriaal geveild. Voor het eerst in jaren kwam er een echte prijs naar buiten.
Prinsenmeer in Ommel, met 1.516 huisjes en plaatsen op zo’n 54 hectare, kreeg een hoogste bod van 20,6 miljoen. Met Brugse Heide en Stadsresort Valkenburg erbij ging het om 27,3 miljoen voor 1.876 eenheden. Dat is 14.550 euro per eenheid. De veiling moet nog worden gegund.
Zet dat naast wat nieuw bouwen kost:
| Per eenheid | |
|---|---|
| Prinsenmeer c.s., executieveiling | € 14.550 |
| Mijn rekenvoorbeeld, nieuwbouw | € 48.000 |
| Camping Atea, Kroatië, ombouw | € 58.000 |
| hu Eraclea, Italië, nieuwbouw | € 62.000 |
Een bestaand park kost een kwart van een nieuw park. Je koopt vergunningen, wegen en riolering die niemand meer kan bijbouwen, zeker niet op de plekken waar gasten willen zitten. Wie daarna ombouwt naar huisjes van 16.000 euro per jaar, verdient het verschil.
Bij een park dat gewoon draait, ligt de prijs hoger. Over De Schatberg in Sevenum, in april gekocht door RCN, dat zelf in handen is van Blackstone, zwijgen koper en verkoper. In de wandelgangen hoor ik 28 miljoen, ongeveer 27.000 euro per eenheid. Als dat klopt, is dat het dubbele van de veiling, en nog steeds de helft van nieuwbouw.
5. Hoe het eindspel eruitziet: ECG
Wat er gebeurt als dit op grote schaal lukt, is te zien bij European Camping Group, het bedrijf achter Eurocamp, Homair en Vacansoleil. ECG zit op 451 campings in twaalf landen met bijna 50.000 huuraccommodaties. Sinds 2021 is het van het investeringsfonds PAI. In 2025 kocht het staatsfonds van Abu Dhabi een minderheidsbelang.
Franse bedrijven moeten hun jaarrekening openbaar maken. Volgens de samenvatting van de geconsolideerde cijfers op Pappers maakte ECG in 2025 813 miljoen omzet en 391 miljoen winst vóór afschrijving en rente. Per accommodatie is dat zo’n 16.000 tot 17.000 euro omzet, vrijwel het bedrag uit mijn rekenvoorbeeld.
Toch maakte de groep 66 miljoen verlies. Dat komt door de schuld: 1,73 miljard. PAI kocht ECG grotendeels met geleend geld en hing die lening aan het bedrijf zelf. In de jaarrekeningen is te zien hoe dat werkt. Banken lenen aan ECG Bidco, het overnamevehikel. Bidco leent door aan ECG Holding, Holding leent door aan Homair Vacances, dat de campings exploiteert. Die interne leningen dragen 7,4 procent rente.
De rente loopt dezelfde weg terug omhoog, tot ze bij de banken de groep verlaat. Op 1,73 miljard is dat zo’n 128 miljoen per jaar, 2.650 euro per mobile home. Homair, met 486 miljoen omzet, houdt daardoor zelf maar 14 procent marge over en verloor in 2024 80 miljoen.
In 2025 is er opgeschoond. Met het geld van Abu Dhabi is een deel van de interne schuld omgezet in eigen vermogen, en in april 2026 volgde een herfinanciering van 1,4 miljard. Minder schuld, minder rente, een schoner bedrijf voor de volgende koper.
Dat is het verdienmodel van boven naar beneden. De campings verdienen goed. Die winst gaat naar de rente op de lening waarmee ze zijn gekocht. De eigenaar verdient bij de verkoop.
6. En de gasten
De prijs daarvan wordt nergens geboekt. Een jaargast betaalde zo’n 2.000 euro per jaar voor zijn plek. De nieuwe gast betaalt 200 euro per nacht voor hetzelfde stuk gras.
Na de overname van Het Groene Eiland in Appeltern door Capfun vervielen de afspraken met de vorige eigenaar. Er kwam een uitsterfbeleid voor bungalows en de huur ging zes procent omhoog. Wie er veertig jaar stond, moet zijn stacaravan laten slopen, want verplaatsen kan niet meer.
Ik snap de eigenaar van 68 zonder opvolger die ja zegt. Volgens de rekensom heeft hij weinig keus: als camping is zijn terrein bijna niets waard, als ontwikkelkans een veelvoud. Maar er is iets ongemakkelijks aan een sector waarin de winst pas zichtbaar wordt als de vaste klanten weg zijn. Volgens het CBS verdwenen er de afgelopen jaren 649 campings en kwamen er 353 vakantieparken bij. Dat zijn geen gesloten bedrijven, dat zijn verbouwde bedrijven.
Negen miljoen voor de ondernemer, veertig voor de belegger. Zolang een camping meer waard is als hij verdwijnt, zullen er campings verdwijnen.
Over de cijfers
De dichtheden per hectare, de marges, de bedragen per eenheid en de waarderingen in het rekenvoorbeeld zijn mijn eigen berekeningen. Geen marktnormen, wel navolgbaar. De groepscijfers van ECG komen uit de samenvatting op Pappers; de geconsolideerde jaarrekening zelf heb ik niet gezien, dus ook niet of ze volgens IFRS is opgesteld. De rente van 128 miljoen is het tarief op de interne leningen toegepast op de totale schuld, geen getal uit een jaarrekening. De prijs van De Schatberg is een gerucht.
Bronnen
- Brookz: aantal campingovernames per jaar en waarderingsmultiples in de recreatie
- funda in business en Kruidenier: vraagprijzen van Camping de Stuwe, Camping Terpstra en andere campings
- ACSI via kampeerzaken.nl: gemiddelde campingprijs per nacht 2026
- Kadaster en Wageningen Economic Research: agrarische grondprijs tweede kwartaal 2026
- Pretwerk, PropertyNL en Vastgoed Veiling: de executieveiling van de Oostappen-parken; berichtgeving over de uitslag van 1 oktober 2026; Brabants Dagblad over taxatie en WOZ-waarde van Prinsenmeer
- Persbericht RCN Vakantieparken over De Schatberg, april 2026
- Il Sole 24 Ore, ItaliaOggi en Quotidiano.net: Human Company en hu Eraclea Village
- Camping Business (Paolo Galvani, september 2026): Club del Sole, Aminess en de consolidatie in Europa
- Pappers: jaarrekeningen van ECG Topco, ECG Bidco, ECG Holding SAS en Homair Vacances; enkelvoudige jaarrekeningen ECG Holding SAS 2024 en 2025
- Hospitality ON over de instap van ADIA; Mesinfos en CFNews over de herfinanciering van april 2026
- Companies House: liquidatie van Eurocamp UK Limited
- CBS via Pretwerk: aantallen campings en vakantieparken